


L'Assurance chômage est sensible à la conjoncture
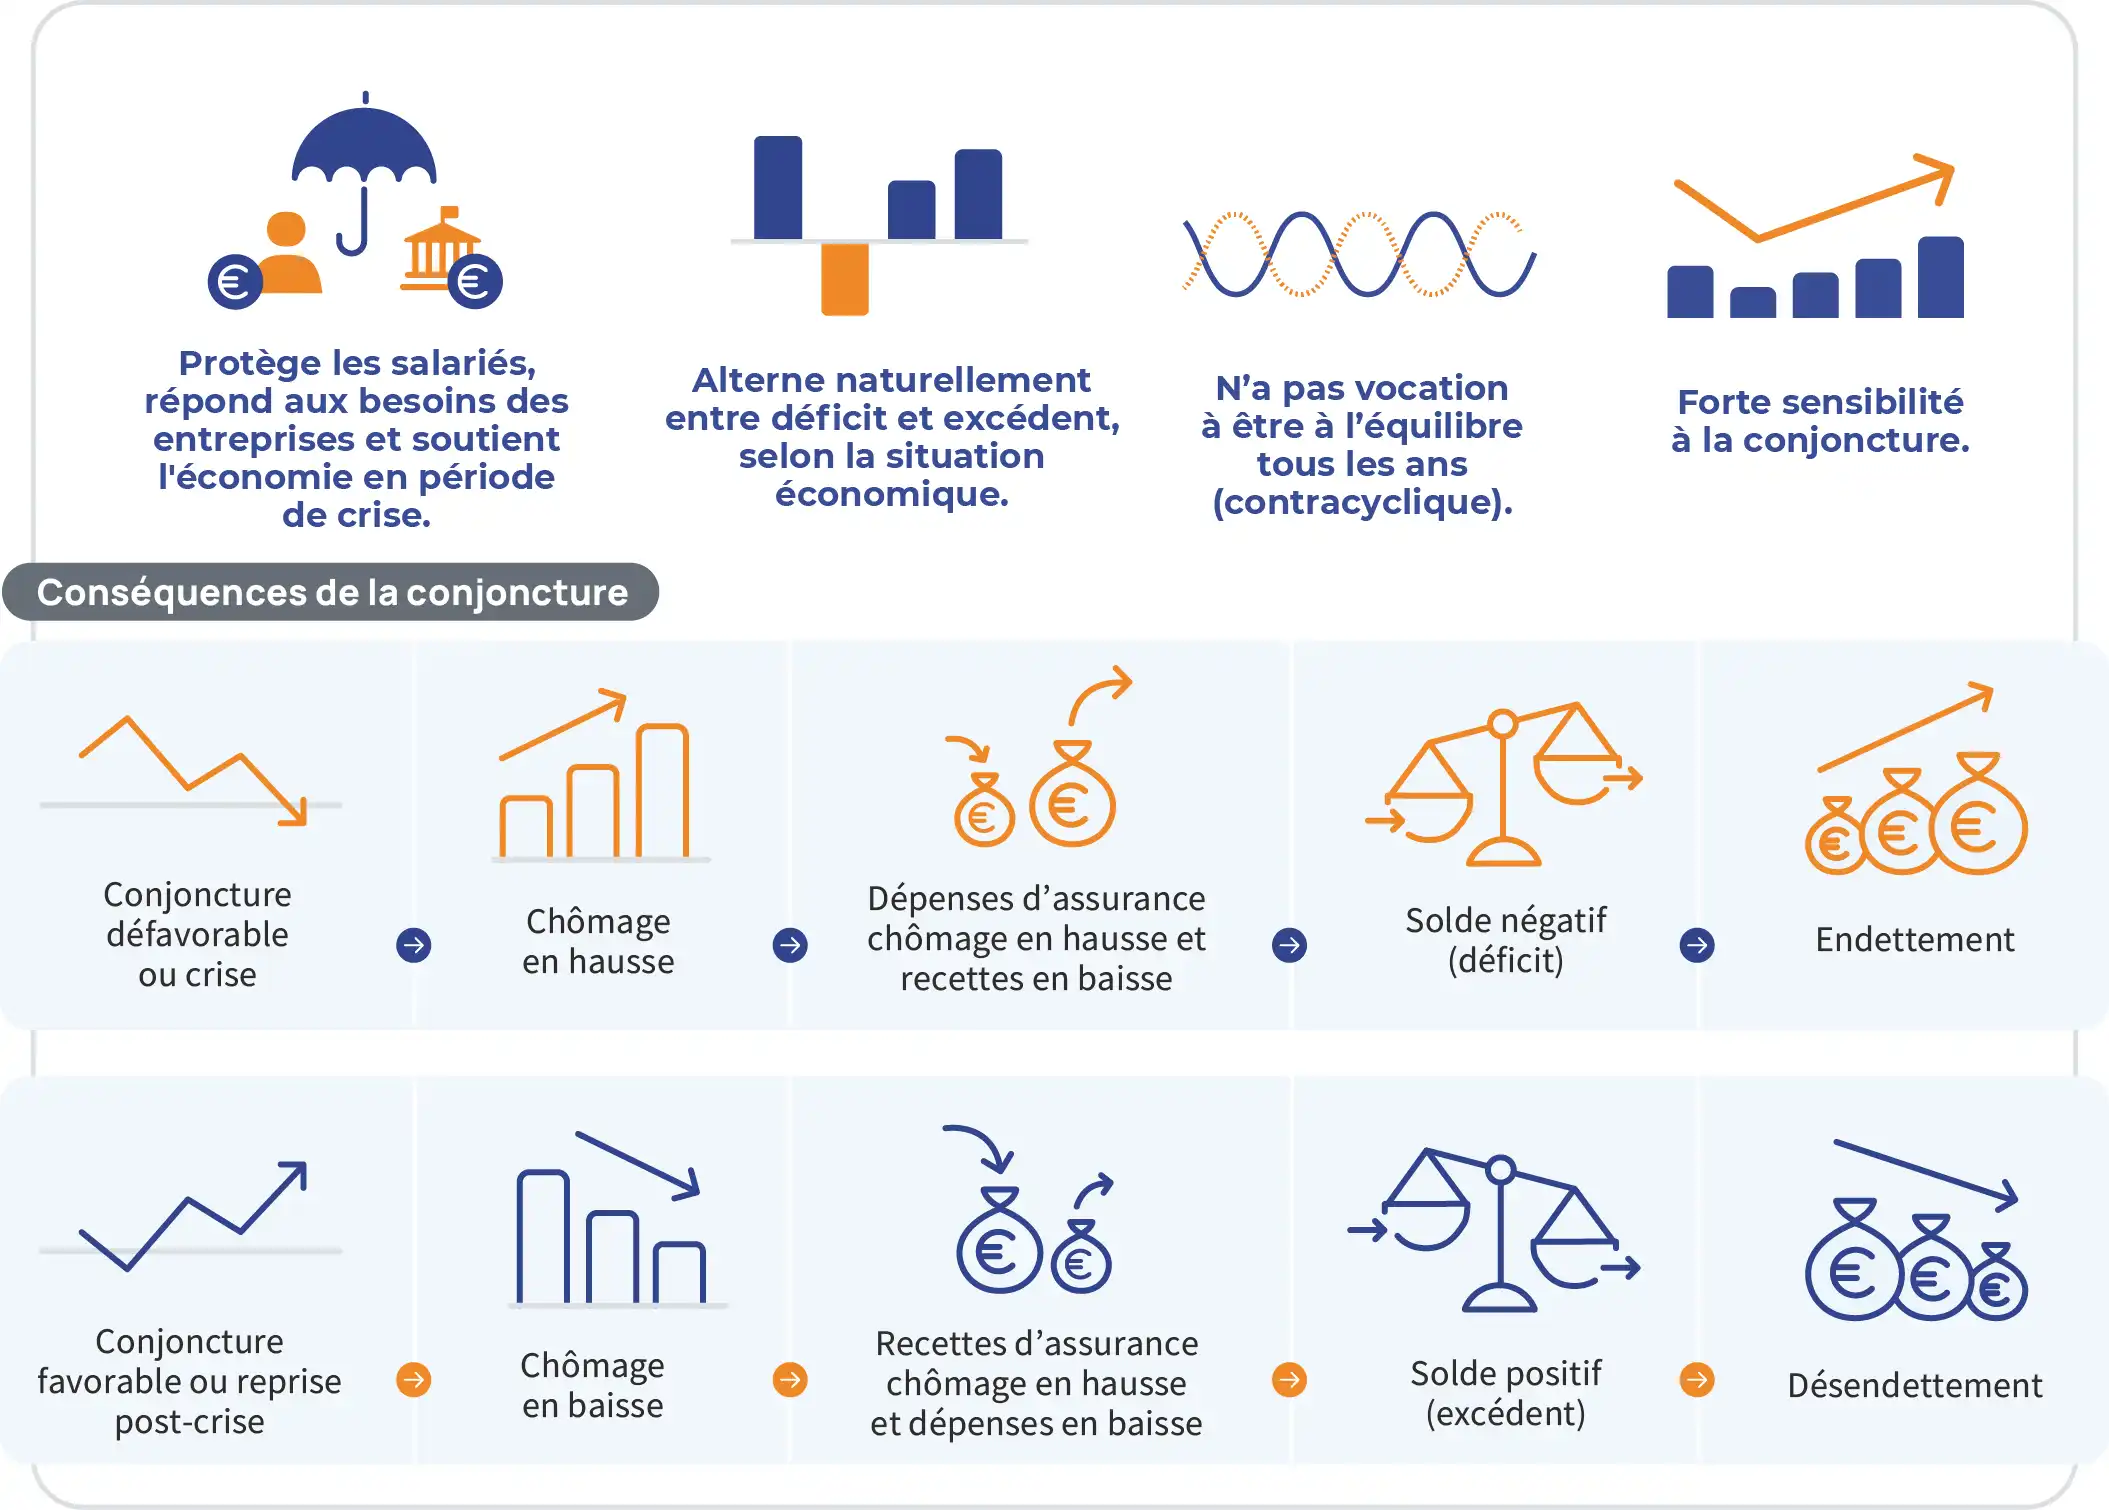
L'Assurance chômage protège les salariés, répond aux besoins des entreprises et soutient l'économie en période de crise. Elle alterne naturellement entre déficit et excédent, selon la situation économique. Elle n'a pas vocation à être à l'équilibre tous les ans (contracyclique). Elle a une forte sensibilité à la conjoncture.
Les conséquences de la conjoncture sont les suivantes : une conjoncture défavorable ou une crise entraîne une hausse du chômage. Les dépenses d'assurance chômage augmentent, et les recettes baissent, conduisant à un solde négatif (déficit). Cela conduit à la hausse de l'endettement. Une conjoncture favorable ou la reprise post-crise font baisser le chômage. Les recettes d'assurance chômage augmentent, et les dépenses baissent. Le solde devient positif (excédent), rendant possible le désendettement du régime.
Pourquoi la dette a-t-elle augmenté hors effets conjoncturels ?
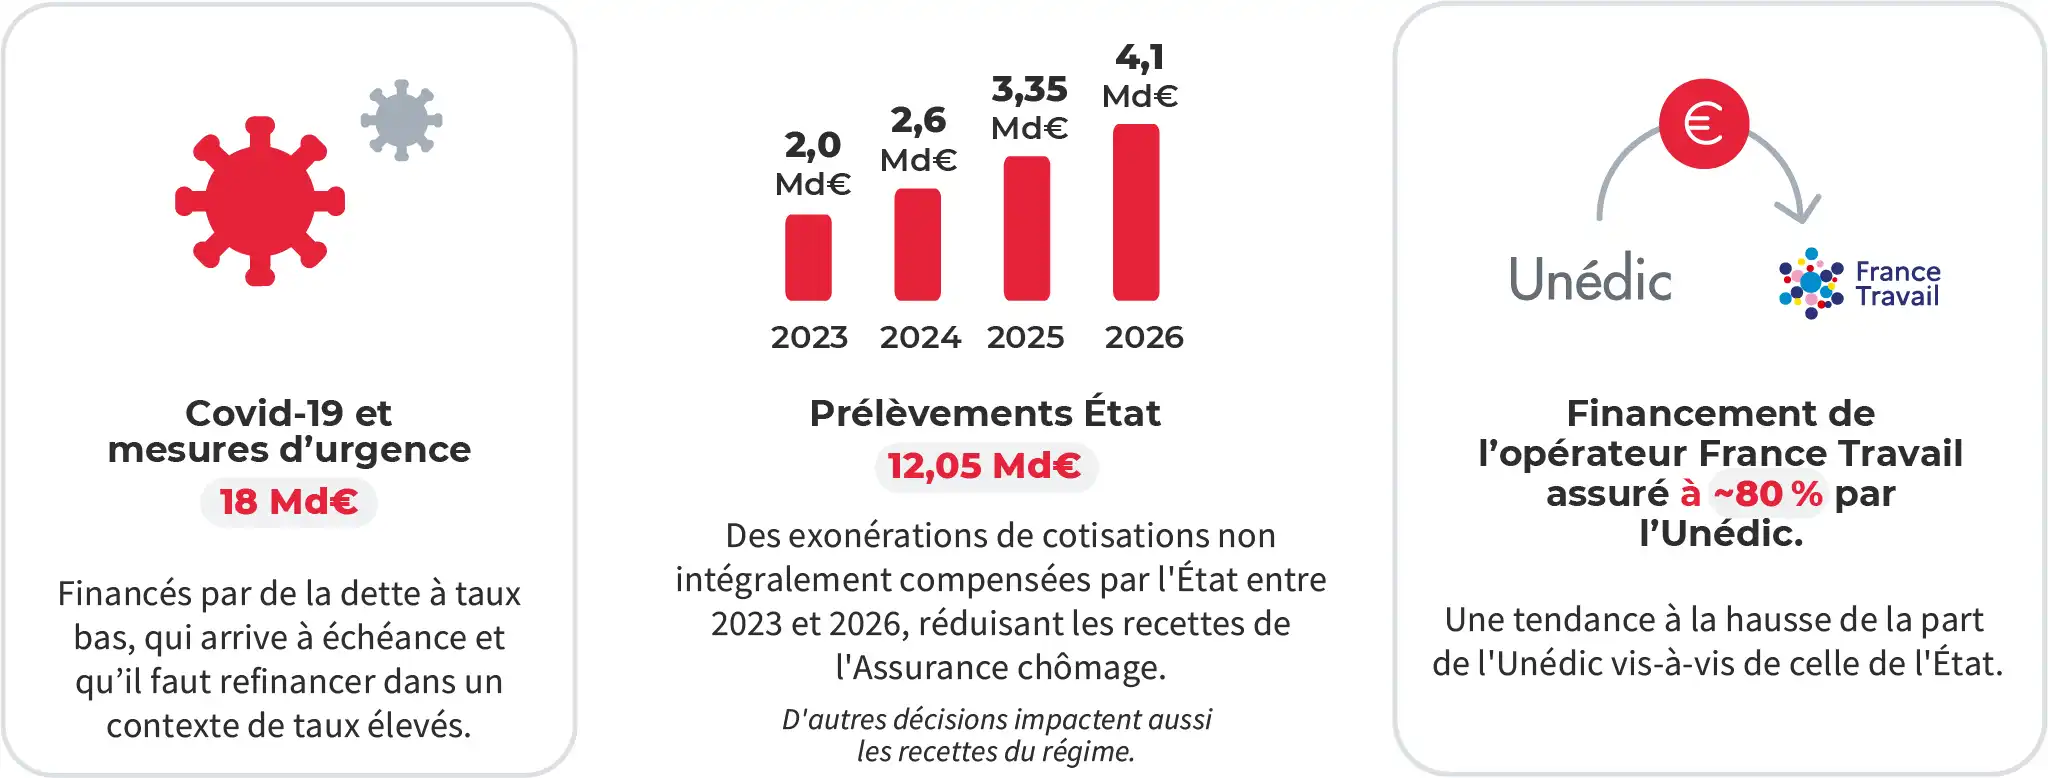
Pendant la crise Covid-19, des mesures d'urgences : 18 Md€ d'euros financés par de la dette à taux bas, qui arrive à échéance et qu'il faut refinancer dans un contexte de taux élevés.
Des prélèvements de l'Etat de 12,05 Md€ : des exonérations de cotisations non intégralement compensées par l'Etat entre 2023 et 2026, réduisant les recettes de l'Assurance chômage. D'autres décisions impactent aussi les recettes du régime.
Un financement de l'opérateur France Travail assuré à environ 80% par l'Unédic, avec une tendance à la hausse de la part de l'Unédic vis-à-vis de celle de l'Etat.
Situation financière actuelle
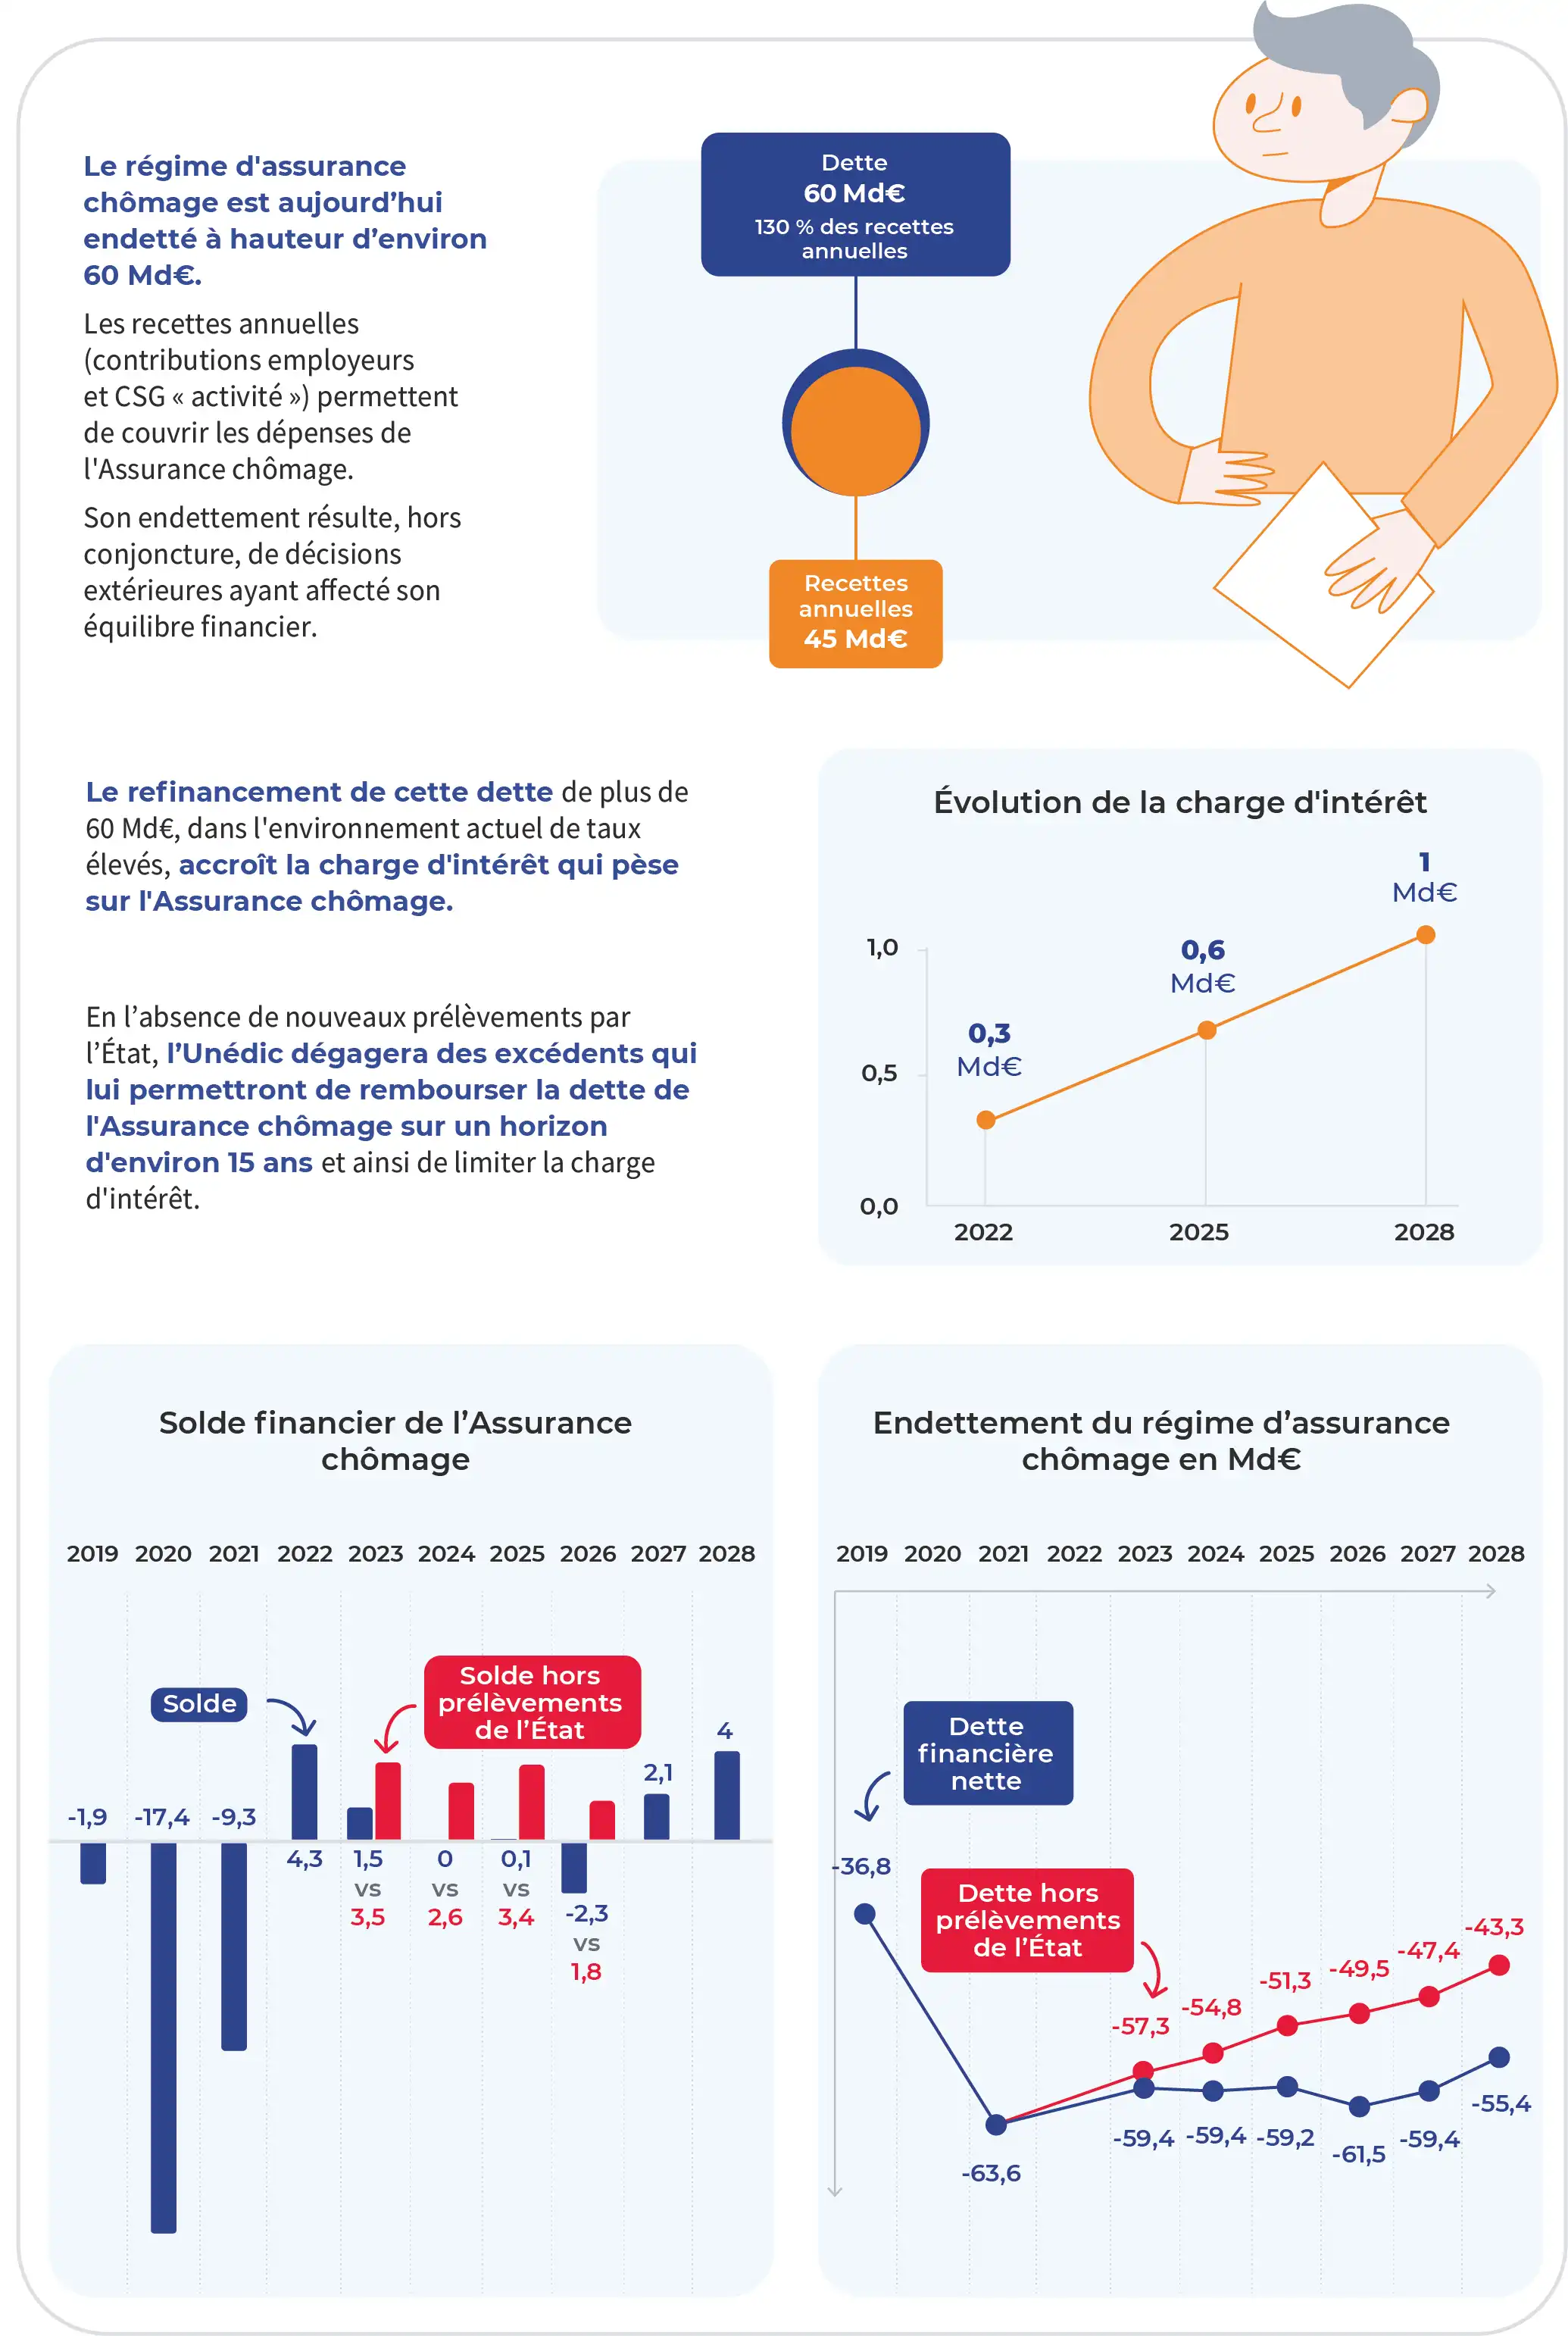
Le régime d'assurance chômage est aujourd’hui endetté à hauteur d’environ 60 Md€. Les recettes annuelles (contributions employeurs et CSG « activité », pour 45 Md€) permettent de couvrir les dépenses de l'Assurance chômage. Son endettement résulte, hors conjoncture, de décisions extérieures ayant affecté son équilibre financier. La dette représente 130% des recettes annuelles.
Le refinancement de cette dette de plus de 60 Md€, dans l'environnement actuel de taux élevés, accroît la charge d'intérêt qui pèse sur l'Assurance chômage : elle était de 0,3 Md€ en 2022, 0,6 Md€ en 2025 et serait de 1 Md€ en 2028.
En l’absence de nouveaux prélèvements par l’État, l’Unédic dégagera des excédents qui lui permettront de rembourser la dette de l'Assurance chômage sur un horizon d'environ 15 ans et ainsi de limiter la charge d'intérêt.
Les facteurs de soutenabilité de l'Assurance chômage à long terme
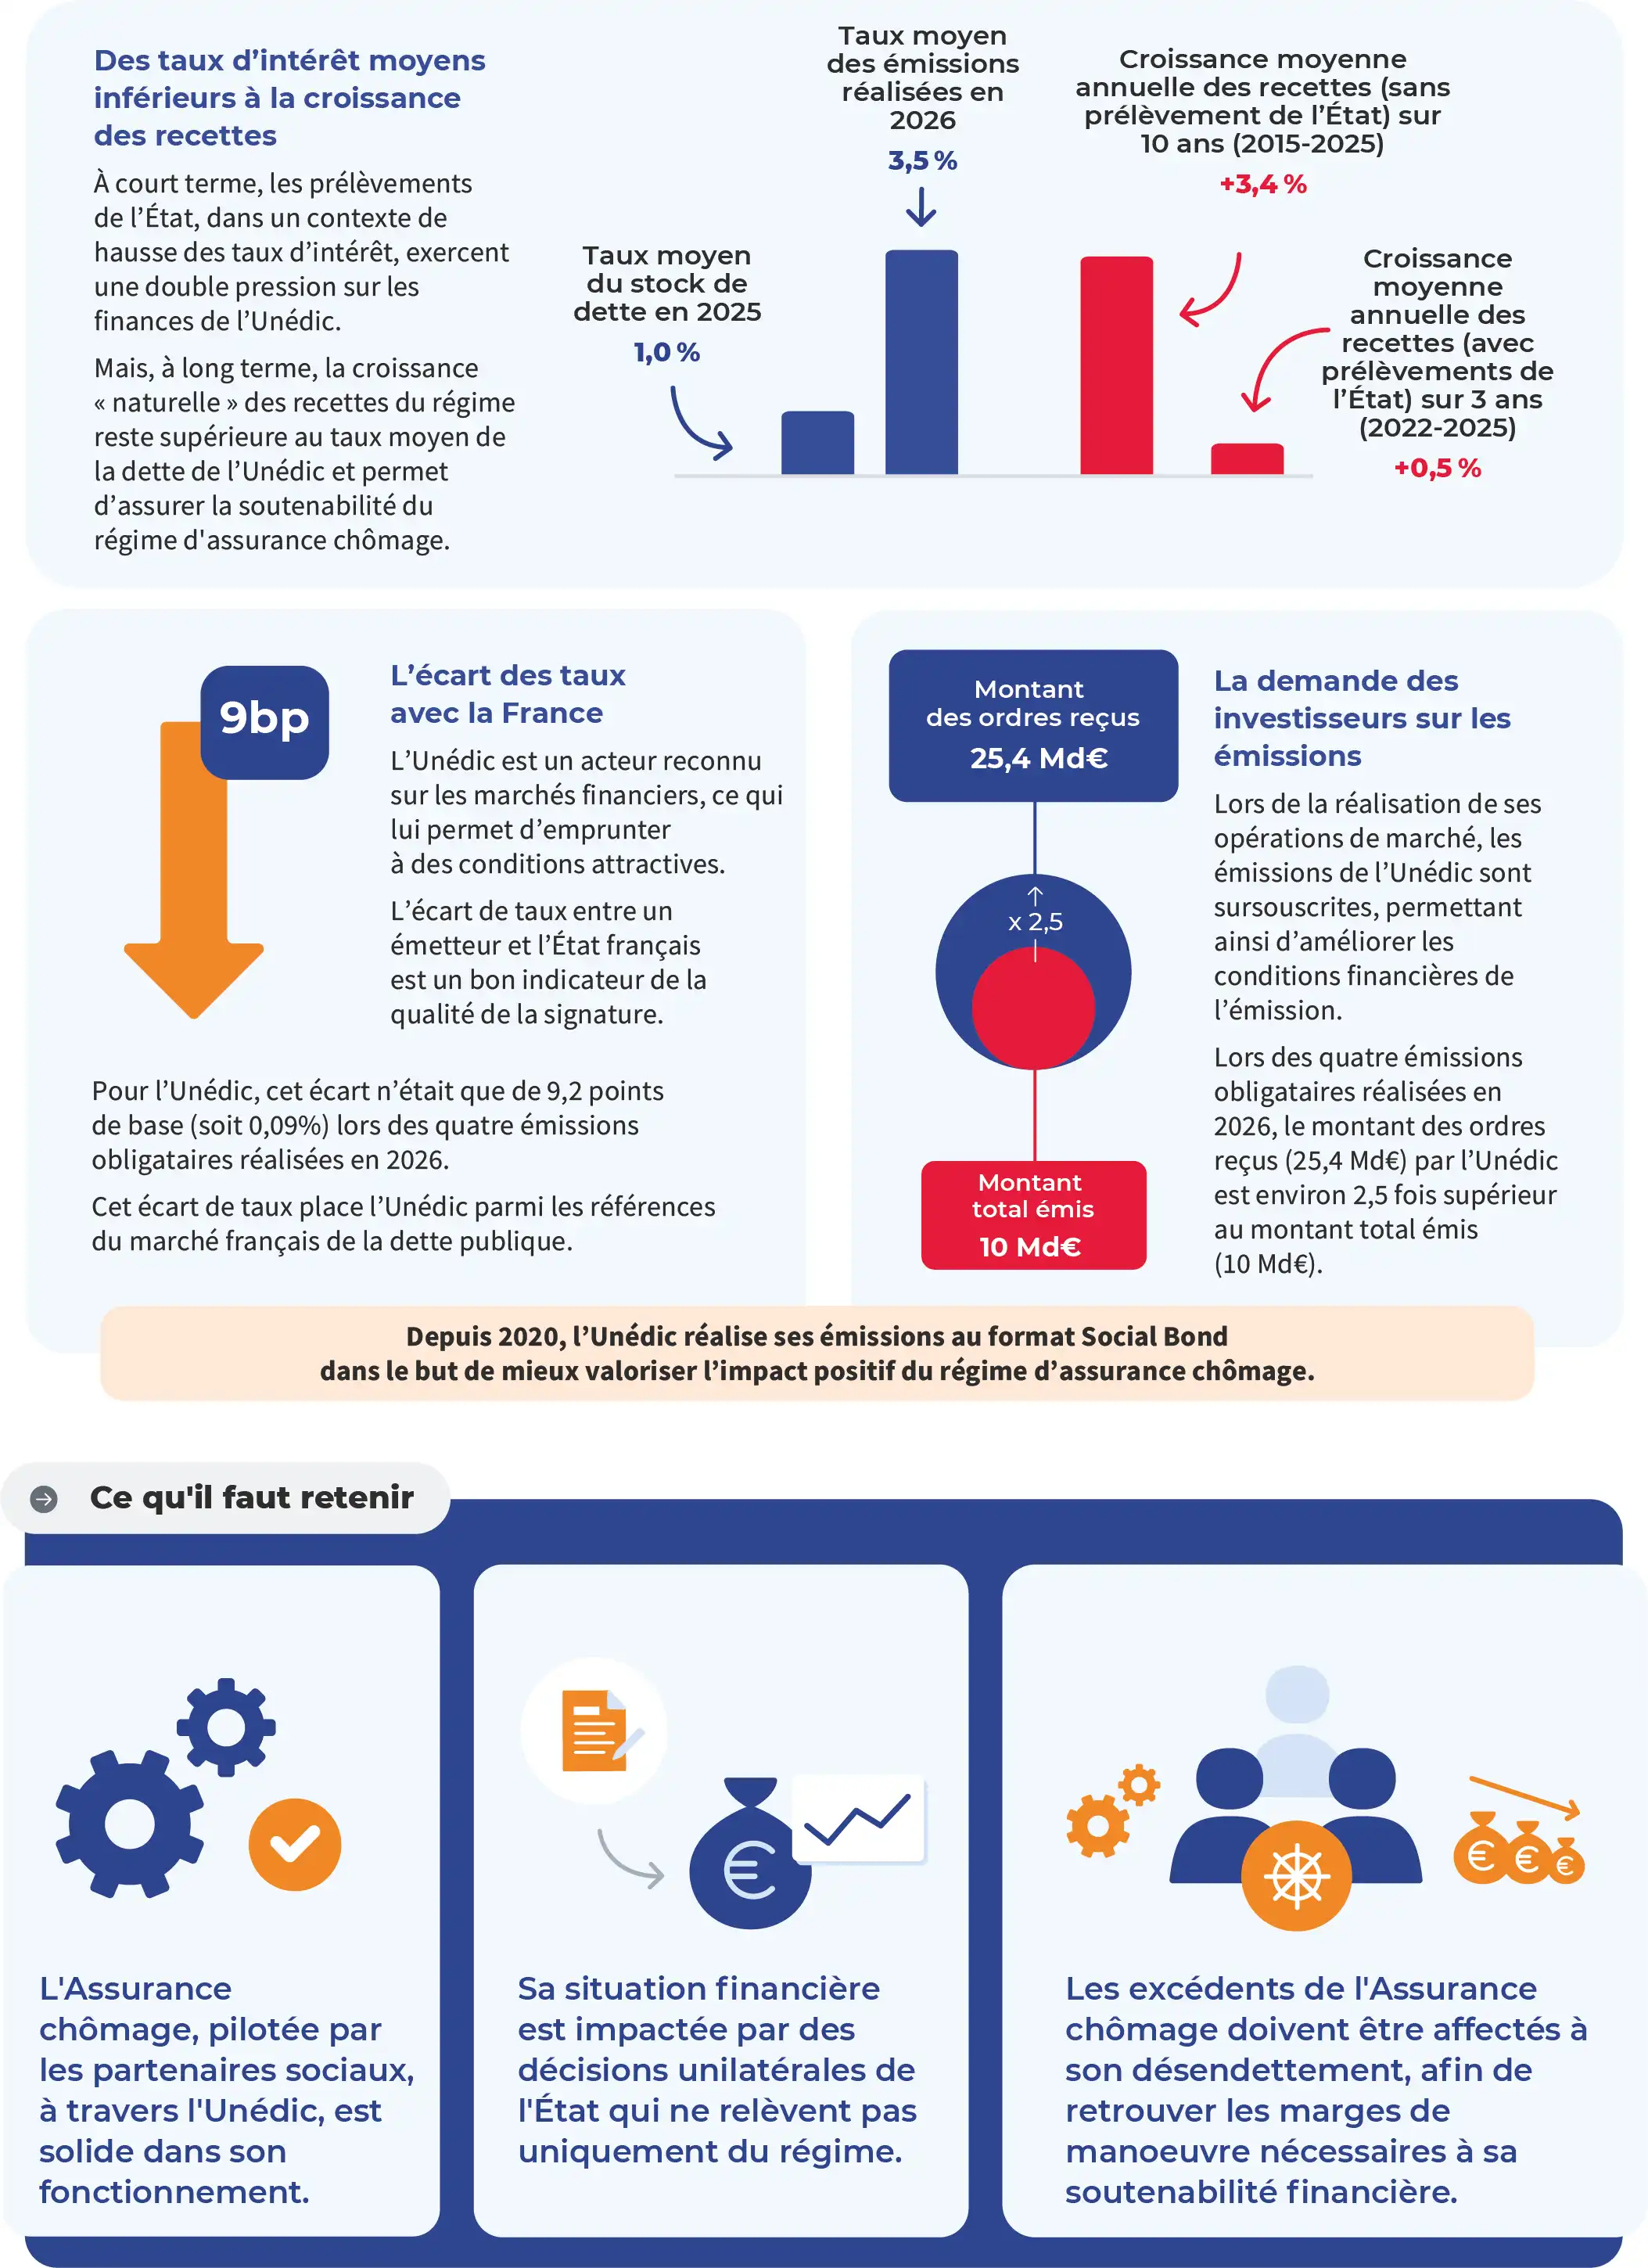
Des taux d’intérêt moyens inférieurs à la croissance des recettes : à court terme, les prélèvements de l’État, dans un contexte de hausse des taux d’intérêt, exercent une double pression sur les finances de l’Unédic. Mais, à long terme, la croissance « naturelle » des recettes du régime reste supérieure au taux moyen de la dette de l’Unédic et permet d’assurer la soutenabilité du régime d'assurance chômage.
L’écart des taux avec la France : l’Unédic est un acteur reconnu sur les marchés financiers, ce qui lui permet d’emprunter à des conditions attractives. L’écart de taux entre un émetteur et l’État français est un bon indicateur de la qualité de la signature. Pour l’Unédic, cet écart n’était que de 9,2 points de base (soit 0,09%) lors des quatre émissions obligataires réalisées en 2026. Cet écart de taux place l’Unédic parmi les références du marché français de la dette publique.
La demande des investisseurs sur les émissions : lors de la réalisation de ses opérations de marché, les émissions de l’Unédic sont sursouscrites, permettant ainsi d’améliorer les conditions financières de l’émission. Lors des quatre émissions obligataires réalisées en 2026, le montant des ordres reçus (25,4 Md€) par l’Unédic est environ 2,5 fois supérieur au montant total émis (10 Md€).
Depuis 2020, l’Unédic réalise ses émissions au format Social Bond dans le but de mieux valoriser l’impact positif du régime d’assurance chômage.


