Les dépenses d’indemnisation de l’Assurance chômage couvrent les dépenses relatives à l’indemnisation (allocations et aides versées au titre de la période) des allocataires de l’Assurance chômage en ARE, AREF, ASP. Au 1er trimestre 2026, ces dépenses sont de 9,6 Md€. Les dépenses totales du régime d’assurance chômage comprennent également la contribution au budget de France Travail, le financement des points retraite complémentaire des allocataires ou le financement de l’activité partielle, qui ne sont pas représentés ici.
Toutes ces données sont disponibles sur la plateforme de données ouvertes de l’Unédic, data.unedic.org.
La répartition des dépenses d’indemnisation par type d’allocation révèle que, au 1er trimestre 2026, l’essentiel (87 %) de ces sommes concerne l’ARE, allocation d’aide au retour à l’emploi. L’ASP, allocation de sécurisation professionnelle versée dans le cadre d’un contrat de sécurisation professionnelle (CSP), représente 5 % des dépenses, comme l’AREF, destinée aux demandeurs d’emploi qui suivent une formation. Les versements d’ARE ou d’AREF liés à des démissions-reconversions pèsent 1 %. L’ARCE, aide à la reprise ou à la création d’entreprise, représente 3 % des dépenses. L’ATI, allocation des travailleurs indépendants, concentre des montants très faibles : à peine 0,02 % des dépenses de la période (elle n’est donc pas visible sur le graphique).
24% des dépenses d'indemnisation résultent des allocations versées après une rupture conventionnelle
La répartition des dépenses par motifs de fin de contrat illustre les différents impacts financiers selon les parcours préalables des allocataires. Le versement d’allocations après une rupture conventionnelle représente 24 % des dépenses au 1er trimestre 2026, une proportion identique aux dépenses relatives à des allocations à la suite d’un licenciement pour motif personnel. Cette répartition des dépenses selon les motifs de fin de contrat n’est pas figée : par exemple, après leur mise en place en 2008, les ruptures conventionnelles ont représenté une part croissante des dépenses. Les nouvelles règles mises en place à partir du 1er septembre 2026 devraient entraîner une baisse de ces dépenses.
En outre, la répartition des dépenses par motif de fin de contrat n’est pas calquée sur celle des entrées : par exemple, les fins de CDD sont nombreuses dans les entrées mais elles pèsent moins dans les dépenses, car ces allocataires sont généralement indemnisés moins longtemps et cumulent plus souvent que les autres activité et indemnisation.
-
Le régime d’assurance chômage coûte-t-il trop cher ?
Consultez la publication (S'ouvre dans une nouvelle fenêtre)L’Assurance chômage est souvent accusée de coûter trop cher. Quelques faits et chiffres permettent de remettre ce coût en perspective. Depuis 2022, les dépenses d’assurance chômage représentent 5 % des transferts sociaux chaque année. Cette proportion s'est sensiblement réduite depuis une quarantaine d'années.
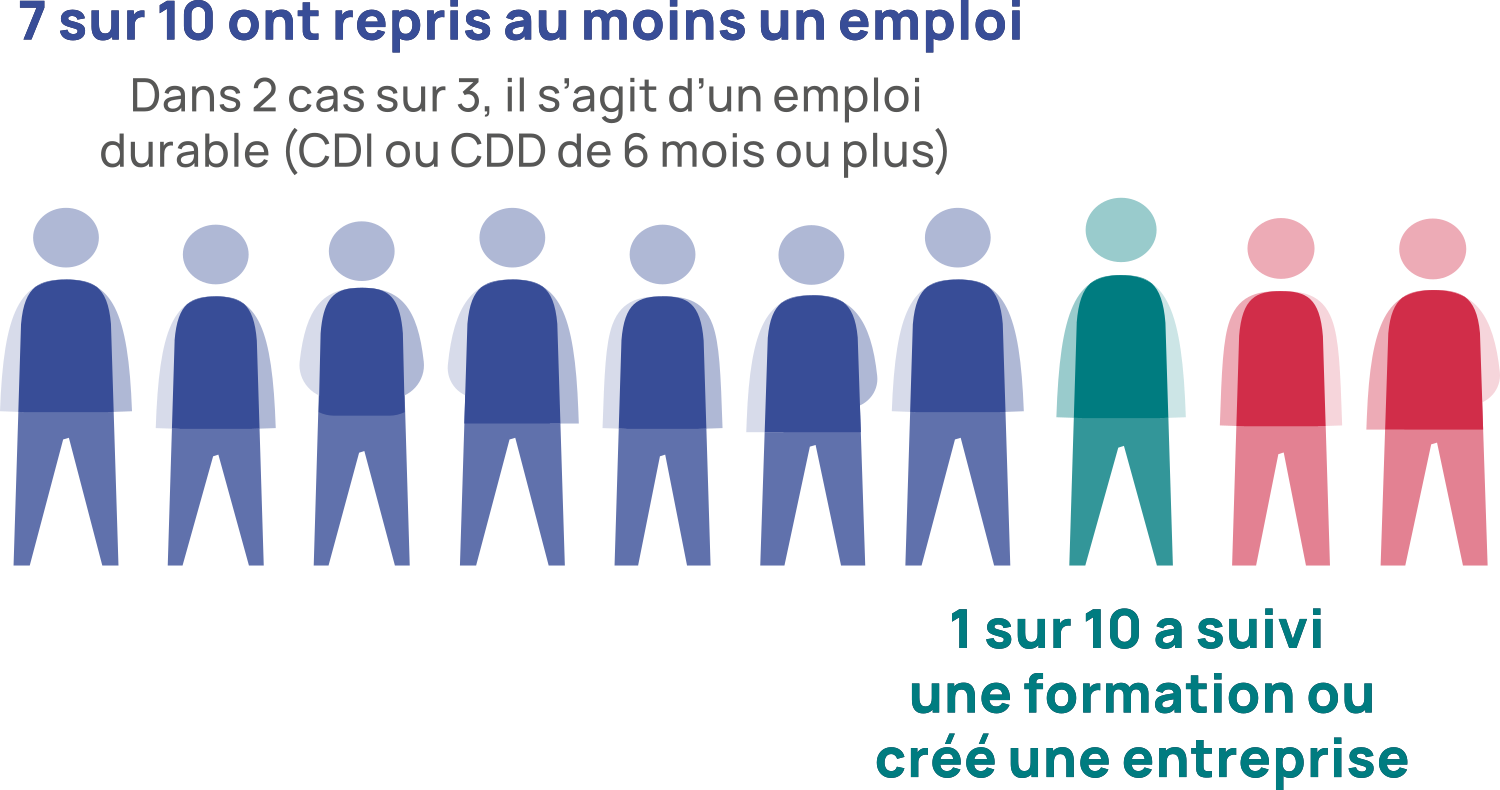
En outre, l'Assurance chômage a des effets économiques, sociaux et sociétaux concrets : 12 mois après leur prise en charge, 8 bénéficiaires sur 10 ont repris un emploi, entamé une formation ou créé une entreprise.